Showing posts with label 股东大会. Show all posts

Wednesday, 22 September 2021

2021年ELK-DESA股东大会所见所闻


今天就来写写在2021年9月22日的ELK-DESA股东大会所见所闻。


我将以重点方式书写:

- 因为疫情,公司有50%~60%员工是Work From Home。

- 疫情前,40%的客户是网上还款,60%是到柜台付款。
因为疫情,75%的客户网上还款,只有25%还是到柜台付款。

- 以上两点,将会帮助公司减少开支。

- 虽然现在因为疫情,很多人不敢乘搭交通工具,造成二手车销量增加,但公司并没有因此大量放贷。

- 反之,公司以保持Asset Quality为主。

- 因此,HP Receivables 减少了12%。

- 然后公司也大量减少负债。

- 由于之前封锁很久,所以会影响到来临的业绩,NPL将会进一步上升。

- 2022年将会是公司的Recovery Year。

- 公司接下来不会大肆扩张生意,但会尽量保持60%的股息派发。

- 只有10%的客户寻求帮助,要求每月更低的还款额。

大致上就是这些。

说实话,
我之前对ELK-DESA有所期待,
是因为我认为疫情缘故,
将会有更多人放弃大众交通,而跑去买车。

但很可惜,
公司并没有攫取此次机会,
这是因为COVID-19 ACT。

COVID-19 ACT保护了客户,
让他们就算还不起欠款,
放贷公司也不能采取Repossession。

公司已经表明了,
只要政府一天不取消这个保护欠款人的法案,
那么公司就不会大肆扩张。

所以,
ELK-DESA以后的业绩成长,
就看政府还要保护欠款人到几时了。

感谢阅读

欢迎大家来LIKE我的我的脸书专页,才不会错过未来的文章~
然后以上言论没有任何买卖建议,
大家买卖自负。


广告时间:
欢迎来看大提琴家以笔名“黑正”,
在“漫延文创网”连载中的网络小说《半虫战记》:
在马来西亚两大网络小说网站的排行榜都名列前茅哦~


Thursday, 8 July 2021

ALLIANZ股东大会2021所见所闻

 
今天就来写写在2021年6月23日的ALLIANZ股东大会所见所闻。

关于ALLIANZ MALAYSIA BERHAD,
大家首先需要知道公司的业务可以分成两个部分:
General Insurance 和 Life Insurance。

如下图所示:


在2020年,
公司的Gross Written Premium (GWP) 增长了7.8%。
分开来看的话,
分别是ALLIANZ Life增长8.2%,市占率是7.7%,市占排名前五位。
然后ALLIANZ General 增长7.2%,市占率为13.3%(公司历史最高),市占排名第一。

然后Profit Before Tax方面成长了5.4%,
当中ALLIANZ General的盈利成长23.1%,
但是ALLIANZ Life的盈利减少12.6%,
这是因为利率上升的影响。


接下来分开来看,
首先是General Inusrance方面:

ALLIANZ GENERAL的GWP增加,
主要是靠跟POS MALAYSIA的Distribution Partnership。

ALLIANZ GENERAL的Distribution Channel,
最主要的有55.6%是Agent,
然后28.7%的Franchise (就是Car Dealers和POS MALAYSIA)。

Portfolio方面,
66.4%是Motor Insurance,
然后14.5%是Fire。

ALLIANZ GENERAL的盈利增加,
主要还是多亏了MCO期间,
交通流量减少,车祸也变少,
所以claim也少了。


然后是ALLIANZ LIFE方面,
Portfolio mix分别是82.7%的Recurring Premium和17.3%的Single Premium。

由于这方面的生意量主要来自于Agency(高达74.6%),
受到疫情影响,
Annualised New Premiums(ANP)减少了10.6%。

ALLIANZ LIFE的盈利减少,
主要是因为Fair value losses和Tax方面的影响,
其实Core Profit只减少了一丁点。

Fair value losses是因为Interest Rate的上升,
所以Investment Portfolio的market value需要下调,
但公司有说这只是短期影响,
长期来说Interest Rate上升也是好事,
因为可以提供更好的Return给客户,
特别是在Saving Business方面。

不过比起Saving Business,
公司还是打算将更多的心思放在Investment-linked Business方面,
因为赚幅比较高。


然后是Q&A环节。

1) 谈到跟HSBC的Bancassurance合作,
公司对此有很好的展望。

2) IFRS17方面,
公司说准备工作都On Track。

有提到说,
IFRS17会很大影响Life Business,
毕竟Life Business的保单都是长期的,
所以Balance Sheets, Retained Earning和Profit Emergence的数字都会有变化。

但如果放长远来看,
其实不管是用现在的会计准则或IFRS17,
总盈利还是一样的。

不同的,只是盈利出现的时间点。

当中公司有说了一句话,
我就不翻译,直接写出来:
“The profit of protection business will emerge quite well under IFRS17.”


3) 去年公司与Workshop有所争执,
公司说Workshop利用自己的身份地位,
从Motor Insurance中捞取巨大的盈利。

所以公司要求自己的Panel Workshop,
不管哪个部件,都要有至少两年的Warranty。


4) 谈到General Insurance的Bancassurance生意量下降,
是因为公司失去与CIMB的合作,
虽然之后有跟Standard Chartered合作(长达15年),
但生意量比起CIMB,只有25%而已。

不过还是有赚,
毕竟都是好赚的Home Insurance。


5) 问到与POS MALAYSIA的Partnership多长。
公司说不能不公开,不过有说很好赚,
特别是Motor Insurance,
还说有计划扩展去其他类的保单,
希望明年能带来好消息。

当中公司有说了一句话,
我就不翻译,直接写出来:
"Very profitable partnership."


6) 公司在New car的 market share是35%,
也就是说1000辆出售的新车,
有350辆的车险就是Allianz的。


7) 关于covid-19,
公司说瘟疫是国家风险,
不是商业风险。

ALLIANZ做的是商业保单的生意。
为客户的各种风险做保障,
但不包括瘟疫的风险。

瘟疫的风险是国家风险。
我们给税,国家应该负责管理好瘟疫风险。

不过,
如果客户住院后感染了病毒,
还是给予帮助。

但如果要承担瘟疫风险,
所有保险公司一定会没钱然后消失。


8) 未来的两三年,
保险行业的竞争会更激烈,
公司只能继续做得更好、更透明、并减少成本。


9) 谈到Covid-19的影响,
主要是因为 SOP和个人PPE导致医疗费上涨。


10) 公司的10大保险经纪,
涵盖了40%的人力,
并提供了40%到50%的生意量。

但公司也有强调说,
与保险经纪不是上下关系,
而是对彼此有利益的双赢合作关系。 


11) 公司接下来会想办法去接触新的客户群,
就像现在与POS MALAYSIA合作那样。


12) 谈到HSBC关闭在马来西亚的13间分行,
公司说没有多大影响,
毕竟关闭的都是小分行。


13) 说到公司的Operating Cashflow为什么是负数,
这是因为公司把钱都拿去做Investment Activites,
例如Purchase of Financial Assets.


14) ALLIANZ GENERAL的Non-motor Business下跌,
都是收到疫情的影响,
没有人出国旅行,Travel Insurance就销量差。
Marine方面也是受到影响,
因为Freight Chain Disruption。


15) 谈到Takaful保险,
公司说对ALLIANZ LIFE来说非常有吸引力,
可是政府并没有发放新的执照。

公司一直都在密切关注,
但就是没有机会。


16) 因为Covid-19的影响,
有些人的消费能力下降,影响了保单收入。

但另一方面,
也有更多人开始醒觉说自己需要保单,需要有个保障,
而开始寻找保险。


以上就是我在股东大会的所见所闻,
如果大家觉得不够详细,
还是建议亲自出席(上网聆听)。

在此希望大家阅读后再自烟酒烟酒,针桌针桌一下,
毕竟投资就是自己思考,
自己做决定。

感谢阅读。


欢迎大家来LIKE我的我的脸书专页,才不会错过未来的文章~
然后以上言论没有任何买卖建议,
大家买卖自负。


广告时间:
FMCO期间在家闲着没事做?
欢迎来看大提琴家以笔名“黑正”,
在“巴纳纳小说网”连载中的网络小说《半虫战记》:
2021年6月排行榜第3名,2021年7月第1周的周排行榜第2名~ 


广告结束。


Thursday, 10 June 2021

KAWAN FOOD BERHAD股东大会2021所见所闻


虽然最近忙着写网络小说,

但投资之路不会因此而中断,

今天就来写一下2021年6月10日的KAWAN FOOD BERHAD股东大会所见所闻。


一开始CEO就让我们看了过去五年的财政记录:


可以看到公司的盈利一直没回到2016年的高峰,

CEO有说正在努力追回当年的高峰,

不过最近因为疫情严峻和FMCO的关系,

导致追回2016年盈利的进度有些落后。


公司的出口产品方面:


仍以Pratha和Chapati为主。


至于本地产品的销售:


CEO的说法是GOOD BALANCED,

各产品之间有很好的平衡。


公司的五大出口对象:


CEO有说美国市场很大,

以目前的销售额来看一点都不多,

还需要努力打进主流市场。

也因此公司在EGS方面一点都不马虎,非常认真对待。


南美洲方面,

公司正在努力中。


欧洲方面,

英国是成功打进去了,

接下来的目标是英国周边的其他欧洲国家,

CEO透露说有几个国家的市场即将成功进入。


公司目前有3年计划,从2021年到2023年,设立了四大目标:

1) 新市场与现有产品种类扩展

2) 新商机与收购机会

3) 开发新产品

4) 网络销售


开发新产品只放在第三,

是因为这三年间更希望专注于现有的产品,

因为对这些产品有更好的控制以及可以有即刻的盈利。


2020年,

公司的两个新产品:

1) 冷冻Pizza

- 市场反应很好。

- 特别是Four Cheese口味。

2) Ready Cooked Meal

- 越来越多人自己煮来吃。


公司目前专注在数码广告。


公司在自家工厂花大钱安装的太阳能发电,

真的节省了很多电费,

并且环保许多。


有提到说,

E-commerce(网络销售)方面,

目前最大的问题是Cold Chain Delivery,

要确保产品一直在保持冷冻状态下被送到客户手中是个大难题,

特别是住在偏远地区的客户们,

所以公司仍在找着Strategic Partner。


目前Pulau Indah工厂的使用率是超过50%.


股息方面,

公司会继续把至少30%的盈利派发出去,

是有提到说这次股息较少是因为目前疫情形势还不是很稳定。


CEO有提到说,

因为MCO的关系,

公司无法派代表出国,

影响了开放外国市场的机会,

虽然能够视讯见面,

但亲自到现场还是更有效率。


最后有说公司是FOB(Free On Board) Shipping,

简单来说,

就是货物一寄出后,

就由买房承担一切,

运送途中有何损失,

公司一概不负责。


以上就是本次股东大会的所见所闻,

希望大家阅读后再自己烟酒烟酒,针桌针桌一下,

毕竟投资就是自己思考,

自己做决定。


感谢阅读。


欢迎大家来LIKE我的我的脸书专页,才不会错过未来的文章~

然后以上言论没有任何买卖建议,

大家买卖自负。


广告时间:

FMCO期间在家闲着没事做?

欢迎来看大提琴家以笔名“黑正”,

在“巴纳纳小说网”连载中的网络小说《半虫战记》:

https://novel.banananetwork.com.my/book/1965

6月第1周,周排行榜第5名~ 6月10日,日排行榜第1名~


广告结束。


Tuesday, 7 July 2020

同一天进行的AEON和AEONCR股东大会


AEON和AEONCR在同一天进行了年度股东大会,
由于都能从家里直接看股东大会直播,
所以幸运地让我听了不少的重点。

先来说说AEON方面好了。(想看AEONCR的可以跳到下面。)

以前的AEON股东大会,
大部分的股东提问都由Executive Director Mr Poh问答,
不过这次半年前新上任的Managing Director Mr Shafie却很积极地回答各种提问,
令我对他留下非常好的印象。

可能有很多人觉得比起举办实际的股东大会,
举办线上股东大会可以省很多钱,
不过管理层说了其实省下来的钱很Insignificant。

然后有很多股东提问关于公司未来运营的方针,
和应对疫情的策略等。

Mr Shafie的回答很清楚,
就是公司接下来一、两年都不会扩张开新Mall,
并且会把发展资金都投资在Digital Asset而非Physical Asset。

重点就是这个:
https://myaeon.com.my/

可能你会说现在才开始网上购物,
已经太迟了吧......
但有变通好过没变通。

以前公司不把网上购物当作重点,
现在则开始认真对待,
把资金全都投入进去,
可能会有所转机呢?

当然我个人也希望AEON的网上购物能够做得好,
那么我就不用每次都得亲自过去AEON买东西~


接下来是AEONCR方面。

过去一年公司注重在M40层级客户,
推出了一系列产品:
1) Executive Personal Financing scheme
2) Premium MOPED financing
3) Premium bicycle for Objective financing
4) New car & Japanese used car financing
5) Platinum credit card

公司目前在MOPED贷款市场的市占率是30%左右,
Consumer Financing方面,
公司开始扩展以囊括一些跟健康管理有关的产品,
如脚踏车和按摩椅等。

关于SME Financing方面,
公司说会非常小心谨慎,
只会在公司整体放贷Portfolio中占有不明显的比例,
毕竟公司的专长是在Consumer Financing。

公司目前的Average interest rates是介于3.16%到4.49%之间,
Average yield是17.09%左右。

公司主要的Funding是来自Bank borrowings和Debt Capital Market,
利率减低对公司的好处是Funding Cost降低了。

MCO期间,
公司分行全部停止营业,
但在CMCO期间,
申请个人贷款的客户增加了。

因为MCO期间公司让客户自动两个月不用还贷款,
所以目前NPL没有受到影响。

尽管可以两个月不用还贷款,
但还是有30%左右的客户照常还款。

然后公司也推出AEON Relief Program,
让无法一次过还累计两个月贷款的客户refinance那笔数目,
可以分期长达两年慢慢还。

这项服务申请期限到9月30日,
目前已有20%左右的客户参与ARP。

有股东提问说AEON E-wallet会如何跟市面上各种E-wallet竞争?

管理层回答说AEON E-wallet不会跟市面上的E-wallet竞争,
因为AEON E-wallet的定位只是Retail Loyalty E-wallet,
(个人觉得比较像是会员卡之类而已....)
然后今年12月31日之前所有普通的AEON会员卡都会换成E-wallet的AEON Member Plus Visa Card。

有股东提问公司有没有打算进军Digital or Virtual Bank,
管理层说公司一直都不会拒绝任何的机会,
并会持续寻找新的商机。

以上就是一些部分的股东大会内容。


面对疫情,

AEON选择专注在网上购物,
推出AEON Online。

AEONCR则体贴客户,

担忧客户还不起贷款,
不只让客户两个月不用还款,
还推出AEON Relief Program帮助客户。

这两家公司面对变故而做出改变,

在未来会对公司盈利有何帮助呢?

就让我们拭目以待吧!


投资就是自己思考,自己做决定,

并对自己所做的决定负起责任。

感谢阅读。


以上言论没有任何买卖建议,
大家买卖自负。


Sunday, 21 June 2020

KAWAN股东大会2020


在这里先跟期待我会分享整场股东大会的人说声抱歉,
我迟到了,
所以只看到最后的Q&A环节。

只是在家里收看股东大会居然也会迟到??

唉......
我一时忘记了,
想起来时赶快打开直播,
就只看到了Q&A。

所以我只在这里分享一些在Q&A听到的事项,
问题主要都是由Mr Timothy来回答。

首先,
就听到了一个好消息。

今年没有Door Gift,
所以公司会寄给股东价值RM50的voucher,
可以上网购买公司的产品。

还有就是疫情期间,
公司产品的需求有所上升,
没有收到负面的影响。

其中一个原因是公司生产"Staple Food",
就是大众每天都需要吃的食物。

另外就是在这种时期,
大众也会更想吃“Comfort Food”,
例如从印度移民到美国的新移民都会选择吃Pratha以追求Comforting。

有股东提出问题,
说因为疫情导致“Ready To Eat”食物需求上升,
所以公司未来会不会更加大力注重在各种地方如便利店、油站等,
销售公司的RTE产品。

Mr Timothy回答说会想办法增加公司RTE产品的Sales Point,
但因为疫情,
导致很多人变成在家里办公,
反而减少在外用餐,
就像他自己也是在家办公的时间多过来公司。

因为这样,
公司迅速改变策略,
开始在公司网站销售适合在家里煮热来吃的食物,
如1公斤或500克包装的Chicken Rendang, Curry Chicken,
不过因为赶着推出,
所以包装不是很吸引...........

有股东提问说为什么Sales Volume增长的幅度比Revenue多,
Mr Timothy答说是因为Sales Volume根据Container计算,
但每个Container里面的Product Mix不一样,
例如出口到澳洲的Container里面都是馒头、包子之类比较占空间的产品,
所以Sales Volume的增长幅度跟销量的增长幅度未必一致,
有时是因为某些产品比较占空间....

有股东问公司接下来的发展方向,
Mr Timothy答说会继续寻找New market和推出New product,
但New market并非是一定要打入新的国家。

就像去年,
公司一向来都只销售产品给各个国家的“小印度”和“唐人街”之类的,
但去年就成功打入那些国家的Mainstream market,
如Pratha成功在澳洲的400多间Coles Outlet上架,
美国的150多间Restaurant Depot。(类似食品的批发市场)

虽然不是新的国家,
但却是同一个国家内的New Market。

最后,
Mr Timothy还稍微提了提关于Q2的表现,
并说每次当经济不稳定以及衰退时,
都是公司表现得好的时候。

以上就是大部分的Q&A内容。


接下来就是我自己的一点想法。

回到股价上,
公司股价在3月大跌时一度接近跌破RM1,
现在已经反弹至RM1.75左右。

所以现在还值不值得投资?
那就见仁见智了。

投资就是自己思考,自己做决定。

感谢阅读。

以上言论没有任何买卖建议,
大家买卖自负。


Saturday, 6 July 2019

AEONCR股东大会2019年 + 最新季度业绩


6月20日是AEONCR股东大会的日子:


今年的股东大会不是在学校假期期间,
考虑到KL市中心早上严重塞车,
从我家出发应该会耗时2个小时(虽然只有50公里远.....),
我只好忍痛从股息中拨出一笔钱,
在前一晚就先到InterContinental酒店过夜:


幸好酒店泊车费用是AEONCR出~~~

当天股东大会的Slideshow重点:

首先,
过去一年的生意量增长是多得个人贷款、摩托车贷款和信用卡这三个领域:


过去一年也因为招了很多M40客户,
所以公司资产素质有所改善。


目前E-wallet方面,
公司还在整合AEON和AEONBIG的客户Database。

等这些都完成后,
才会跟其他领域的关键公司合作,
让AEON E-wallet使用者不只在AEON,
在其他地方消费也能享有更多优惠:


生意方面,
之前都是消费贷款为主,
接下来会推行Objective Financing,
让客户不只购买消费品,
连医疗、结婚或房子装修等都能跟AEONCR贷款。

SME Financing方面,
公司也获得了新的准证,
之前只能贷款给SME公司购买Equipment hire purchase,
现在也能贷款给SME公司当作Working Capital:


接下来是股东发问环节。

公司有提到说每年target的LOAN成长是10%-15%,
然后信用卡每年target双位数成长。

有股东提问关于美元波动的影响,
CFO说其实公司的美元贷款已经是fully hedged了,
在每3个月的季报里可能会出现波动,
但到最后Settlement时是没有影响的,
毕竟美元贷款成本从一开始就已经固定好了。

公司的美元贷款其实都是来自日本银行,
日本银行的美元贷款利率只是4%,
而且提供上面所说的对冲优势。

关于跟税收局的官司,
管理层说官司应该会拖个几年,
衡量了官司成本和公司及股东的利益,
管理层认为官司应该继续打下去,
毕竟对这场官司有信心。

在现场我才真的感受到,
管理层对这场官司的信心,
亲自来股东大会是值得的~

有股东担忧关于公司进军SME贷款领域,
管理层也说公司在消费贷款领域算是专家,
但在SME贷款领域还是新手,
所以会谨慎地进行。

有股东担忧世界经济,
特别是美国和中国的贸易战,
管理层说他们也只能做好本分,
专注于马来西亚这里的生意。

以上就是我在AEONCR股东大会里的所见所闻,
想知道得更详细的话,
下次欢迎亲自出席~

股东大会之后过了差不多一个星期,
AEONCR就释出了最新一季的财报。

一开始我看到营业额有所增长,
是很高兴的,
但继续往下看到高涨的Operating expense...........


还有更高的Finance cost:


看得我心里一凉,
这一季的业绩没以前那么好看了..............


生意量是越做越大,
NPL也终于低过2%,来到了1.92%。

Operating expense增加的原因有两个:
1)更高的impairment losses on financing receivables
2)Promotional expenses


Finance cost更高的原因则是因为higher borrowings。

公司对今年的展望:
公司觉得可以保持如今的业绩表现。

季度报告就到此为止,
觉得不详细的话欢迎去Bursa网站下载来看。

至于AEONCR是不是还值得投资呢?

投资就是自己思考,自己做决定。

感谢阅读。


Wednesday, 5 June 2019

AEON股东大会+最新季度财政报告


2019年的5月30日正是AEON公司的股东大会,
既然是在学校假期,
可以避免塞车,
加上地点是在毗邻高速大道的酒店,
所以我就决定久违地出席股东大会。

由于刚好在股东大会开始时间时抵达,
所以基本的Door Gift已经派完,
我得到的只有:


话说现在AEON股价是RM1.50左右,
买1 lot是RM150左右,
买了100股去股东大会拿价值RM60的voucher,
其实还挺值的~

以下是我拍下的一些Slide Show照片和我觉得值得记录的要点:


可以看到过去几年Retail Sales的成长是少过GDP Growth的。
至于要如何解读就看个人了,
是Retail Sales会追上GDP Growth?
还是就一直lagged behind呢?

或者说,
是人民消费意识低?
还是说零售业者不了解顾客的消费意愿?

然后Mr Poh先谈零售业务:


AEON的零售业务方面,
Foodline其实是有7.1%的成长。

零售业务的组成:


根据区域的区分:

各区域平均的成长:


然后是那些2017年经过装修后,
在2018年重新营业6个月后的业绩:


关于零售业务方面,
MD也有说接下来的重点会是重新装修--REFURBISHMENTS。

而REFURBISHMENTS的主要目的,
比起提高销售,
更是为了提高盈利,

AEON在马来西亚已经有一段历史,
AEON商场的平均年龄也来到了13岁,
很多旧商场已经跟不上现代顾客的需求,
所以需要重新装修来迎合需求,
并卖出更多高margin的产品。

主要关注的两个领域将会是食品和儿童商品。

管理层也有承认说北部区域的商场表现都不好,
中部区域的旧商场也很多,
还特地提到我从小去到大的AEON Bukit Raja,
说这家AEON在被AEON Bukit Tinggi和AEON Shah Alam的夹击下,
需要多加考虑该如何处置。

然后是Property Management方面:


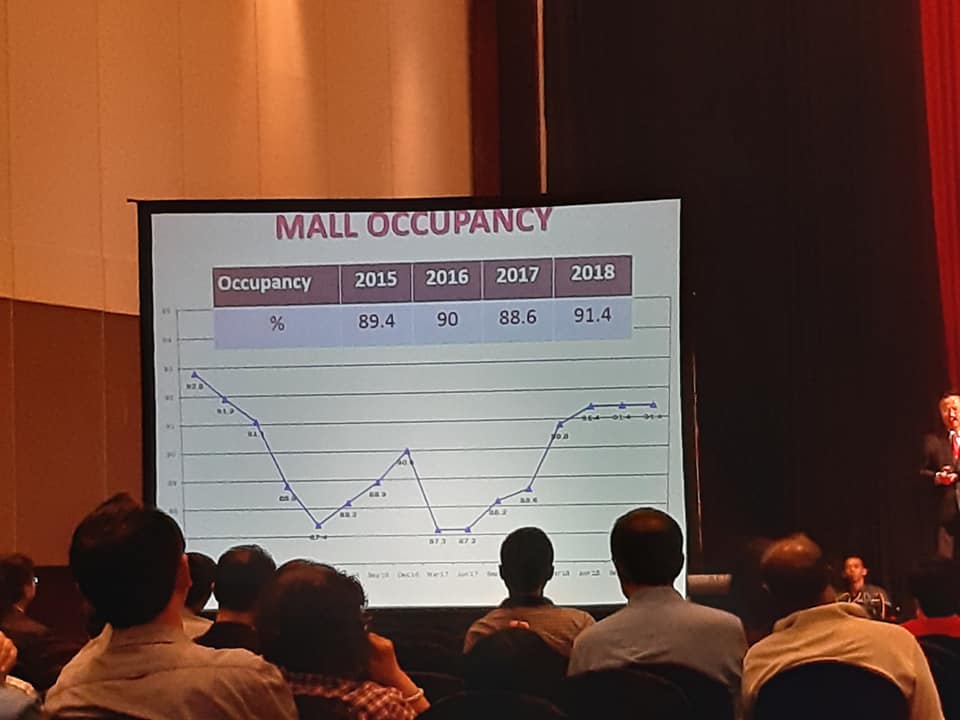
就连AEON也只能勉强把Occupancy rate维持在90%上下:


MD有说此部分的盈利下跌有几个因素,
其中一个就是高折旧。

还有就是租金问题,
以及高能源开销。

最后还语重心长地说:“The current business environment is uncomfortable.”

总的来说,
由于接下来的重点是重新装修,
所以CAPEX花费会比较少,
新商场的开设会暂缓下来,
并多开设Daiso和AEON Wellness:


还有2019下半年的重头戏:


股东大会同一天闭市后,
AEON最新季报就出炉了。

有注意我的投资组合的,
就应该知道我之前已卖光AEON,
只留下100股出席股东大会。

卖出的原因,
是因为AEON Nilai开张,
而通常新商场开张都会有一笔大开销,
所以我认为这一次的业绩会比较难看。

结果............
我被AEON狠狠地打脸了:


很痛一下.........

不过再继续看下去,
才发现是因为今年会计准则有所改变:


不管怎样,
业绩跟我预料的倒转,
反而有所进步。

第一季的零售和产业管理业务的营业额都有所进步,
多亏于装修好了的商场和新开张的商场:


零售业务的盈利表现良好:


反观产业管理方面却因为租金和折旧而有所逊色。

最后是公司对未来的展望:


总结一句话,
就是充满挑战性。

综观AEON的股价,
已经跌到我刚踏入股市一、两年的价位,
7年前的AEON是这个股价,
7年后的AEON也是这个股价。

值不值得投资呢?

投资就是自己思考,自己做决定。

感谢阅读。